Una advertencia antes de empezar, porque es la más importante de todo el artículo: esto es periodismo de datos financieros, no un servicio de asesoría de inversión personalizada. Ninguna guía genérica en internet — esta incluida — conoce tu situación fiscal, tu horizonte temporal ni cuánta pérdida puedes tolerar sin que te quite el sueño. Lo que sí podemos ofrecerte es rigor: cifras reales, fuentes citables y los riesgos de cada sector explicados con la misma extensión que sus fortalezas.
El Telar no es una entidad autorizada para dar asesoramiento financiero, no cobra comisión de ningún bróker ni gestora citada en este artículo, y este contenido no constituye una recomendación de compra o venta bajo ninguna normativa de mercados financieros. Antes de invertir un euro real:
- check_circle Rentabilidad pasada no garantiza rentabilidad futura: cada cifra de este artículo describe lo que ya ocurrió, no lo que va a ocurrir.
- check_circle Diversifica siempre: ninguna empresa, por rentable que sea hoy, debería ser el 100% de una cartera.
- check_circle Consulta a un profesional regulado antes de tomar decisiones sobre tus ahorros reales.
1. Cómo se seleccionaron las empresas (y por qué no son "todas")
Hay más de 40.000 empresas cotizadas en el mundo. Ningún estudio serio — ni de un banco de inversión con cientos de analistas — las cubre todas con el mismo detalle, y cualquiera que prometa eso está vendiendo humo. Lo que hicimos aquí fue lo que hace cualquier analista de mercado de verdad: identificar primero los sectores con mayor rentabilidad estructural, y dentro de cada uno, las empresas líderes con datos financieros públicos, auditados y comparables.
Qué porcentaje de cada euro de ingresos se convierte en beneficio final, tras todos los costes e impuestos. Mide la eficiencia del negocio.
Retorno sobre el capital propio: cuánto beneficio genera la empresa por cada euro que sus accionistas tienen invertido en ella.
Variación interanual de ingresos. Una empresa muy rentable pero que no crece puede estar madura o en declive — el contexto importa.
Como referencia general: el margen neto medio del S&P 500 alcanzó el 15,7% en el segundo trimestre de 2026, el nivel más alto que FactSet tiene registrado desde 2009, frente a una media de los últimos cinco años del 12,4%. Todas las empresas que aparecen a continuación superan ese 15,7% con holgura, muchas por dos o tres veces.
2. Inteligencia artificial y semiconductores
El sector con mayor margen estructural del mercado ahora mismo, por encima del 30% de media según análisis del sector. Es también el más concentrado: un puñado de compañías controla la mayor parte del gasto mundial en infraestructura de IA.
Nvidia (NVDA)
Ingresos del año fiscal 2026: 215.900 millones de dólares, un 65% más que el ejercicio anterior, con margen bruto del 71%. CFRA mantiene calificación de "compra fuerte" con precio objetivo de 270 dólares, situándola como líder de la transición hacia infraestructura de IA de pila completa (chips, redes y software).
Broadcom (AVGO)
Crecimiento de ingresos del 48% en su último trimestre reportado, con un 143% de crecimiento específicamente en semiconductores de IA. Su negocio de redes y silicio a medida la posiciona como una de las mayores beneficiarias de la inversión en infraestructura de IA fuera de Nvidia.
TSMC (TSM)
Fabricante de referencia mundial de los chips que usan Nvidia, Apple y prácticamente toda la industria. Margen neto del 50,5% en el primer trimestre de 2026, ampliado al 55,6% en el segundo — muestra de que el cuello de botella de capacidad de fabricación sigue jugando a su favor.
Palantir (PLTR)
La de mayor crecimiento proyectado del grupo: 71,3% de crecimiento de ingresos estimado para el año completo 2026, según cobertura de analistas. También la de valoración más exigente del sector — el crecimiento tiene que sostenerse para justificar el precio actual.
3. Software y "Big Tech" diversificada
A diferencia del sector anterior, estas compañías no dependen de un único negocio: combinan publicidad, nube, software empresarial y, cada vez más, infraestructura de IA propia.
Alphabet (GOOGL)
Margen neto del 24,01%, con un beneficio neto trimestral de 112.100 millones de dólares en el segundo trimestre de 2026 — una sola cifra que, según FactSet, explicó buena parte de la subida del margen medio de todo el S&P 500 ese trimestre. Publicidad, computación en la nube e inteligencia artificial son sus tres motores simultáneos.
Microsoft (MSFT)
Señalada como "Top Pick" del sector software de gran capitalización por varios analistas de Wall Street, con demanda sostenida en su línea de negocio principal y margen todavía con recorrido de expansión que el mercado, según esa misma cobertura, no habría reflejado por completo en el precio.
Amazon (AMZN)
Citada por RBC Capital como una de las ideas favoritas para 2026 por su visibilidad sobre el retorno de la inversión en infraestructura de IA, combinada con un ciclo de aceleración de capacidad en su negocio de nube (AWS).
The Trade Desk (TTD)
Más pequeña que las anteriores, con 18% de crecimiento estimado este año y 16% el próximo en publicidad programática, cotizando a 17,5 veces beneficio futuro — una valoración considerablemente más contenida que el resto del sector.
«Un margen neto alto y sostenido no es suerte: es la huella financiera de una ventaja competitiva real. El trabajo del inversor es distinguir esa huella de una valoración que ya la ha pagado por adelantado dos veces.
— Redacción El Telar
4. Medios de pago: el negocio con menos ruido y más margen
Ningún sector de este estudio tiene márgenes tan altos y tan estables desde hace tanto tiempo como el de las redes de pago. No fabrican nada, no dan crédito directamente: cobran una comisión por cada transacción que pasa por su red, con un coste marginal casi nulo por operación adicional.
Más de la mitad de cada dólar que factura se convierte en beneficio. La red de pagos más extendida del mundo, con barreras de entrada casi infranqueables para un competidor nuevo.
Segunda mayor red de pagos mundial, con una estructura de negocio casi idéntica a Visa. Ambas suelen moverse en la misma dirección ante cambios regulatorios del sector.
El riesgo principal de este sector no es operativo, es regulatorio: son objetivo recurrente de investigaciones antimonopolio y de presión de comerciantes para reducir las comisiones que cobran, precisamente por lo elevado de estos márgenes.
5. Salud y farmacéutica
El sector farmacéutico combina algunos de los márgenes más altos del mercado con uno de los riesgos más específicos: la dependencia de patentes con fecha de caducidad y de la aprobación regulatoria de nuevos fármacos.
Novo Nordisk (NVO)
Margen neto del 37,23% y ROE del 60,7% — una de las cifras de retorno sobre capital más altas de todo este estudio, impulsada por la demanda de sus tratamientos para diabetes y obesidad (Ozempic, Wegovy).
Eli Lilly (LLY)
Margen neto del 34,98%, principal competidora directa de Novo Nordisk en el mismo mercado de tratamientos para obesidad y diabetes — un duopolio que concentra buena parte del crecimiento reciente del sector.
AbbVie (ABBV)
La opción del sector para quien busca ingresos regulares más que crecimiento explosivo: rentabilidad por dividendo del 3,3%, con 54 años consecutivos de incrementos anuales — uno de los historiales de dividendo más largos de todo el mercado cotizado.
6. Energía
El sector con más rentabilidad en términos absolutos y, a la vez, el más expuesto a riesgo geopolítico y de precios de materias primas de todo este estudio.
Petrobras (PBR)
Margen neto del 24,3%, con la ventaja de operar algunos de los yacimientos de aguas profundas de menor coste de extracción del mundo. Al ser una petrolera estatal brasileña, su cotización está más expuesta que la media a decisiones de política interna del gobierno de turno.
Saudi Aramco
La empresa con mayor beneficio neto absoluto del planeta, por encima de los 100.000 millones de dólares anuales. Mención aparte porque cotiza principalmente en la bolsa de Arabia Saudí (Tadawul) y su acceso desde un bróker minorista europeo suele ser limitado o inexistente — un recordatorio de que "rentable" y "comprable con facilidad" no siempre son lo mismo.
7. Consumo y lujo
El sector de lujo se mueve con una lógica distinta al resto: su rentabilidad depende de mantener precios altos incluso cuando la demanda se enfría, algo que solo consiguen las marcas con verdadero poder de fijación de precios.
LVMH (MC.PA)
El conglomerado de lujo francés con 75 marcas de alta gama (Louis Vuitton, Dior, Moët Hennessy entre ellas), citado de forma recurrente como pick del sector por su capacidad para sostener márgenes altos incluso en fases de gasto de consumo más débil.
8. Financiero tradicional
El sector bancario y de gestión de activos tiene un margen sectorial medio más modesto que los anteriores (en torno al 18% según análisis del sector), pero se beneficia de forma directa del propio auge del resto de sectores de este estudio.
Morgan Stanley (MS)
Calificación de "compra fuerte" con precio objetivo de 235 dólares y un crecimiento de ingresos estimado del 10,6% para 2026, apoyado en la actividad de banca de inversión y gestión de patrimonios ligada al propio ciclo de inversión en IA que domina el resto de este estudio.
9. Ciberseguridad
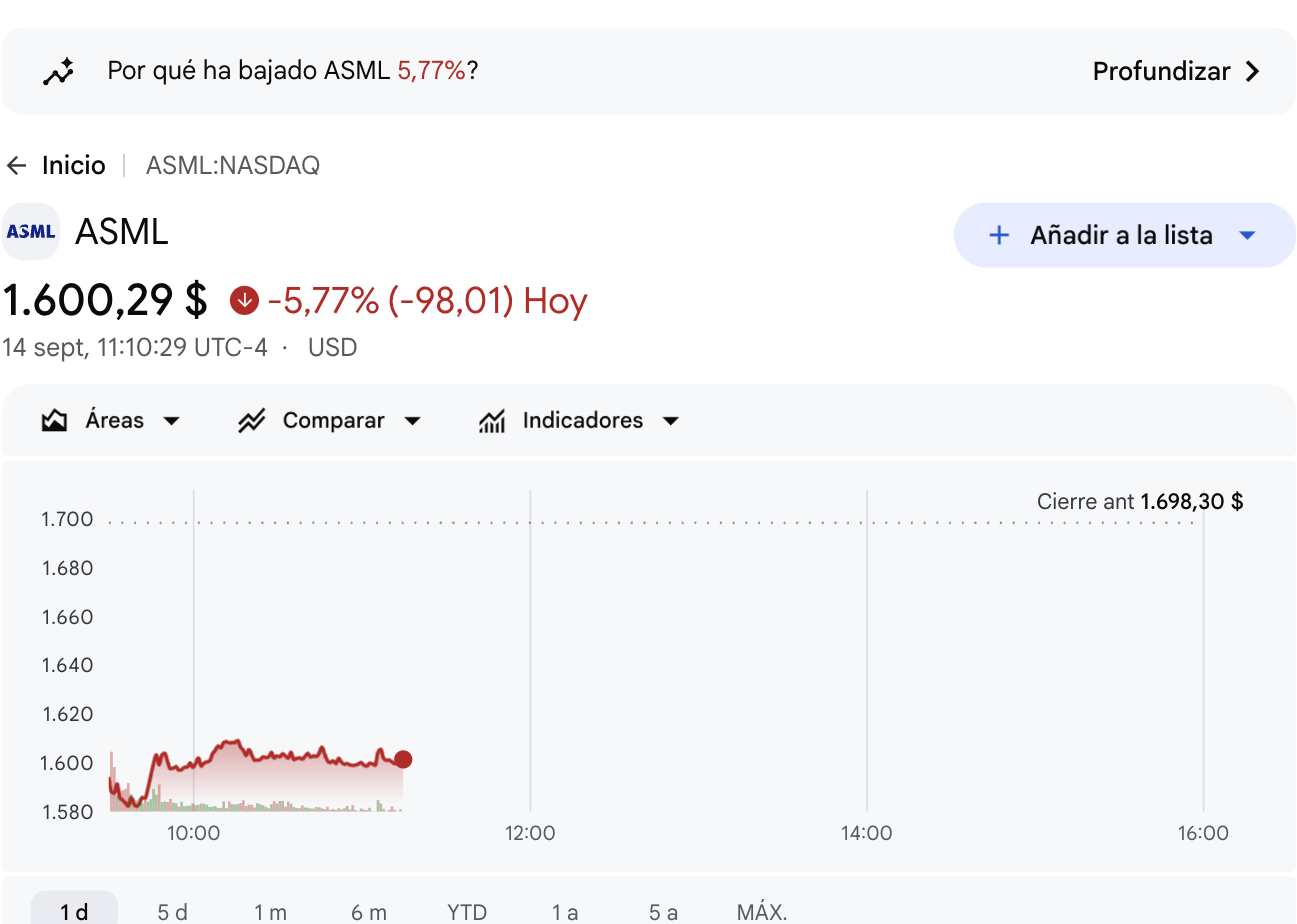
Cuanto más gasta el mundo en infraestructura de IA, más superficie de ataque hay que proteger — y este sector es el que más directamente se beneficia de esa lógica, incluyendo en jornadas concretas como la del 14 de septiembre de 2026, cuando un aviso público sobre riesgos de seguridad de la IA hizo subir a varias cotizadas del sector el mismo día que caían los fabricantes de chips (lo cubrimos con detalle en nuestro repaso de esa sesión).
Palo Alto Networks (PANW)
9.221 millones de dólares de ingresos en el año fiscal 2025 (+14,9%), con 4.129 millones de dólares de flujo de caja libre y un margen sobre ese flujo del 37,6% — una rentabilidad de caja notablemente superior a la de su rival más citado. La previsión para el año fiscal 2027 apunta a ingresos de entre 14.100 y 14.200 millones de dólares.
CrowdStrike (CRWD)
4.810 millones de dólares de ingresos en su año fiscal 2026 (+22%), el crecimiento más rápido del sector en este estudio. La honestidad exige matizarlo: bajo normativa contable GAAP, la empresa registró una pérdida neta de 162,5 millones de dólares ese mismo ejercicio — crecer rápido y ser rentable en términos contables estrictos no siempre van de la mano, incluso en una empresa con demanda fuerte.
10. Acciones europeas accesibles desde España
Todo lo anterior son cotizadas estadounidenses. Para quien invierte desde España con un bróker convencional, estas tres europeas ofrecen exposición a la misma rentabilidad estructural sin salir de mercados que suelen tener mejor acceso y fiscalidad más simple.
ASML (ASML)
El fabricante neerlandés de la maquinaria de litografía sin la cual no se fabrica un solo chip avanzado del planeta — proveedor, entre otros, de TSMC. Guía para el conjunto de 2026: ventas netas de entre 43.000 y 45.000 millones de euros y margen bruto de entre el 54% y el 56%, con el negocio de litografía EUV creciendo en torno al 45%.
Inditex (ITX)
El grupo textil español (Zara, entre otras marcas) cerró su primer semestre de 2026 con un beneficio neto récord de 2.980 millones de euros (+6,8%), ventas de 19.755 millones (+7,6%) y un margen bruto del 58,7% — una cifra alta para un negocio de distribución física, sostenida por el control directo de toda su cadena de tiendas.
Iberdrola (IBE)
La eléctrica española disparó su beneficio neto reportado un 21,7% hasta 4.336,4 millones de euros en el primer semestre de 2026 (beneficio ajustado, sin extraordinarios: +8%, hasta 3.565 millones), impulsada por sus inversiones en redes eléctricas en Reino Unido, Estados Unidos y Brasil. Reafirma su objetivo de superar los 6.700 millones de beneficio neto ajustado para el año completo.
11. Las que más nos convencen ahora mismo, y por qué
Esto es nuestra lectura editorial de los datos anteriores, no una recomendación de compra personalizada — sigue aplicando todo lo dicho en la advertencia del principio. Tres nombres, con la razón concreta que nos hace vigilarlos más de cerca, no solo la cifra de margen:
Nvidia — la demanda no depende de Nvidia, depende de sus clientes
El 71% de margen bruto y el +65% de ingresos interanual son la fotografía de hoy; lo que nos hace vigilarla es de dónde sale ese pedido: Microsoft, Amazon y Google llevan varios trimestres seguidos subiendo su previsión de gasto en infraestructura de IA, y ese gasto se traduce casi directamente en pedidos de sus chips. Mientras esos tres sigan elevando su capex, Nvidia tiene una visibilidad de ingresos poco habitual en tecnología — el riesgo es precisamente que ese capex se frene.
Visa — el negocio que no depende de que la IA siga de moda
50,8% de margen neto sin exposición al ciclo de IA: cobra una comisión pequeña por cada pago con tarjeta procesado en el mundo, un volumen que crece con el consumo global, no con ningún sector concreto. El riesgo real, como ya señalamos, es regulatorio — no de demanda.
Amazon — el ciclo de capacidad de AWS todavía no se ha traducido en precio
RBC Capital la señala como favorita del sector ahora mismo por una razón concreta: AWS está en plena fase de expansión de capacidad de sus centros de datos, y ese tipo de inversión ha precedido históricamente a varios trimestres de aceleración de márgenes una vez esa capacidad nueva empieza a venderse — el mercado todavía no ha puesto en precio esa segunda fase.
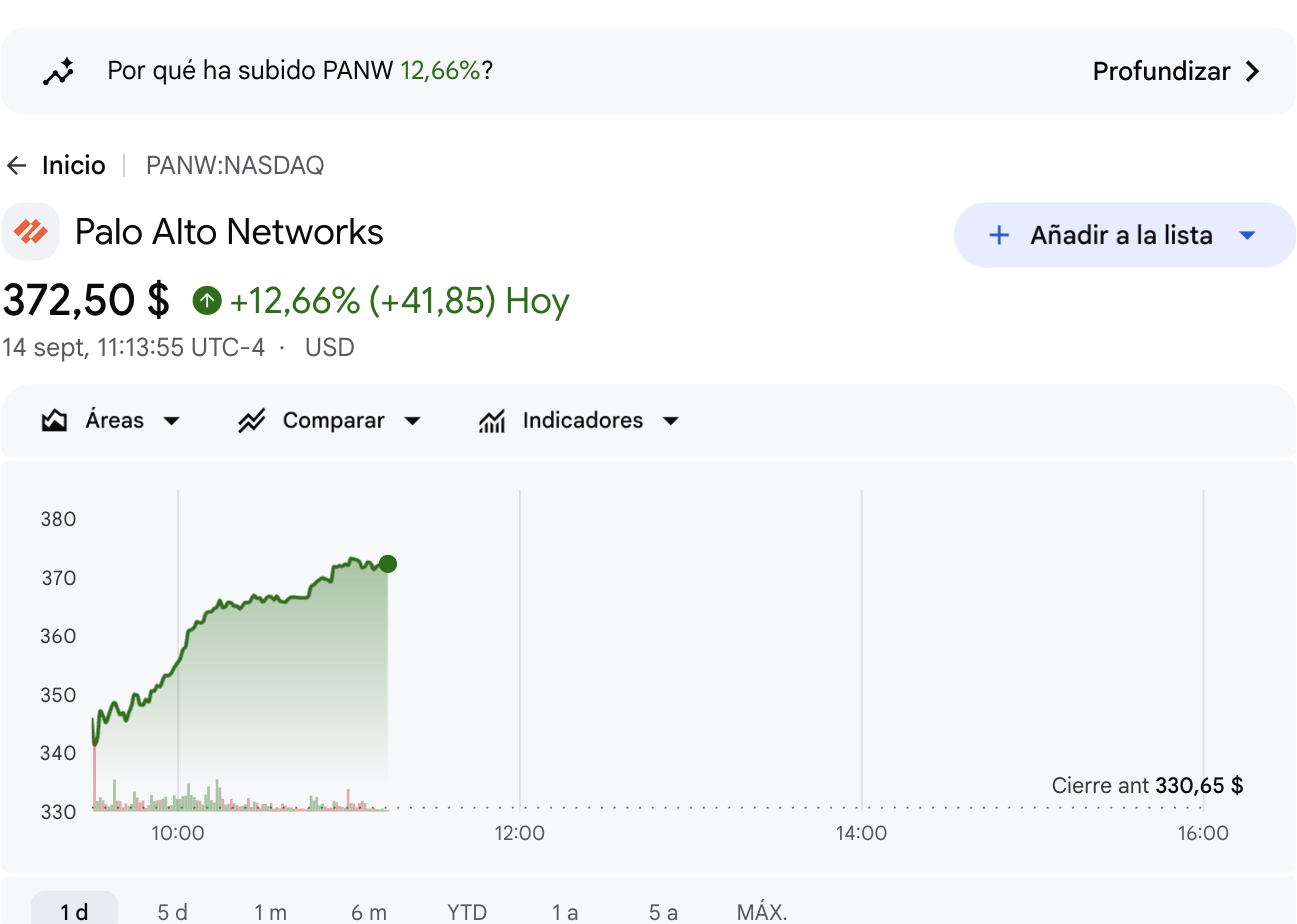
Lo que nos genera más dudas ahora mismo, no por lo que citamos arriba sino por lo bien que ya cotiza: Palo Alto Networks subió un 12,66% en un solo día (14 de septiembre) al publicar resultados — un movimiento así de grande en una sola sesión suele significar que gran parte de las buenas noticias ya está en el precio, no que quede el mismo recorrido por delante.
12. Tabla comparativa
| Empresa | Sector | Margen neto / clave | Señal 2026 |
|---|---|---|---|
| Nvidia | IA / semis | 71% margen bruto | Ingresos +65% interanual |
| TSMC | IA / semis | 50,5%–55,6% margen neto | Margen en expansión trimestral |
| Broadcom | IA / semis | +143% ingresos IA | Crecimiento acelerando |
| Palantir | Software IA | 71,3% crecimiento est. | Valoración más exigente del grupo |
| Alphabet | Big Tech | 24,01% margen neto | 112.100 M$ beneficio trimestral |
| Microsoft | Big Tech | "Top Pick" analistas | Margen con recorrido |
| Amazon | Big Tech | Favorita RBC Capital | Ciclo de capacidad AWS |
| Visa | Pagos | 50,8% margen neto | Riesgo regulatorio a vigilar |
| Mastercard | Pagos | 46,3% margen neto | Riesgo regulatorio a vigilar |
| Novo Nordisk | Salud | 37,23% margen / 60,7% ROE | Demanda GLP-1 sostenida |
| Eli Lilly | Salud | 34,98% margen neto | Competencia directa NVO |
| AbbVie | Salud | Dividendo 3,3% | 54 años subiendo el dividendo |
| Petrobras | Energía | 24,3% margen neto | Riesgo político estatal |
| LVMH | Lujo | 75 marcas premium | Poder de fijación de precios |
| Morgan Stanley | Financiero | +10,6% ingresos est. | Precio objetivo 235$ |
| Palo Alto Networks | Ciberseguridad | 37,6% margen FCF | +12,66% el 14 sept. (resultados) |
| CrowdStrike | Ciberseguridad | +22% ingresos | Pérdida neta GAAP FY26 |
| ASML | Europa / semis | 54%–56% margen bruto guía | EUV +45% est. 2026 |
| Inditex | Europa / consumo | 58,7% margen bruto | Beneficio semestral récord |
| Iberdrola | Europa / energía | +21,7% beneficio neto | Objetivo >6.700M€ en 2026 |
Cifras compiladas de informes trimestrales oficiales, comunicados de resultados y cobertura pública de analistas (CFRA, RBC Capital, FactSet) citados a lo largo del artículo. Última actualización: 14 de septiembre de 2026.
13. Lo que este artículo no te va a dejar ignorar
Una parte desproporcionada del beneficio del S&P 500 en 2026 procede de un grupo reducido de compañías de tecnología e IA. Si ese sector corrige, arrastra al índice entero con más fuerza que en un mercado con beneficios repartidos.
Varias de estas empresas cotizan muy por encima de su media histórica de múltiplos. Un margen alto no protege contra una caída de precio si la valoración ya lo daba por hecho de sobra.
Pagos (antimonopolio), energía estatal (política interna) y farmacéutica (aprobaciones regulatorias) son sectores donde una decisión política, no del mercado, puede cambiar el negocio de la noche a la mañana.
No todas estas acciones son igual de fáciles de comprar desde un bróker minorista europeo — divisa, doble imposición fiscal y disponibilidad varían por empresa y por país de residencia del inversor.